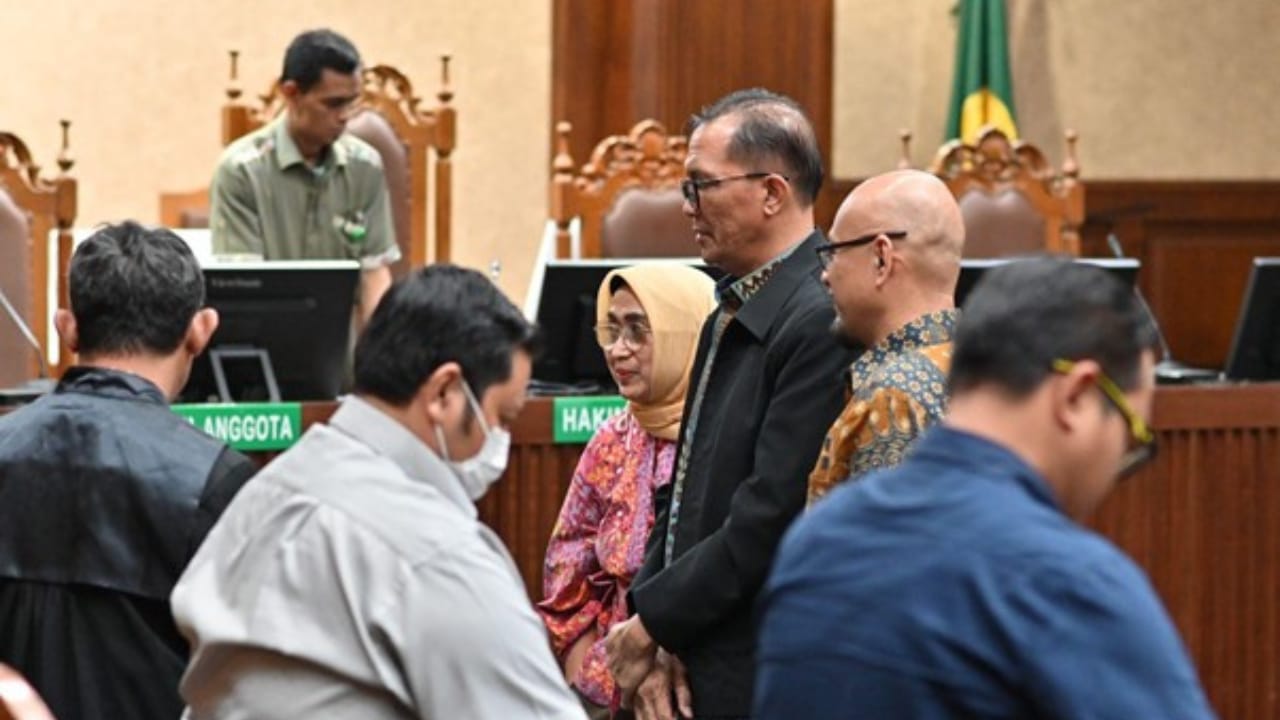
Mediajustitia.com – Dalam banyak kasus hukum yang melibatkan kerja sama bisnis, publik sering bertanya: “Kalau audit sudah menyatakan tidak ada masalah, kok masih bisa diproses pidana?” Pertanyaan ini juga muncul dalam isu kerja sama ASDP–PT JN. Untuk memahami jawabannya, kita perlu melihat bagaimana hukum Indonesia memandang kerugian negara, kewenangan pejabat, dan proses audit itu sendiri.
Pertama, perlu dipahami bahwa hasil audit, baik itu audit keuangan, audit investigatif, atau audit kinerja, bukan satu-satunya dasar untuk menentukan ada atau tidaknya tindak pidana. Audit hanya alat bantu dalam menilai apakah ada ketidakwajaran atau potensi kerugian negara. Undang-Undang Tipikor, khususnya Pasal 2 dan Pasal 3, mengatur bahwa seseorang dapat dipidana jika melakukan perbuatan melawan hukum atau menyalahgunakan kewenangan yang dapat merugikan keuangan negara. Kata kuncinya adalah dapat, bukan harus terbukti secara audit terlebih dahulu. Artinya, meskipun audit menyatakan tidak ada kerugian nyata, aparat penegak hukum tetap dapat menilai adanya potensi penyimpangan.
Kedua, dalam struktur hukum BUMN, termasuk ASDP, setiap keputusan kerja sama wajib mengikuti prinsip Good Corporate Governance (GCG): transparansi, akuntabilitas, dan keadilan. Ketentuan ini tercermin dalam UU No. 19 Tahun 2003 tentang BUMN dan berbagai peraturan turunannya. Jika proses pengambilan keputusan dinilai tidak sesuai prosedur, tidak melalui kajian yang memadai, atau menimbulkan keuntungan tidak wajar kepada mitra tertentu, hal tersebut bisa dilihat sebagai penyalahgunaan kewenangan, meskipun secara finansial belum muncul kerugian nyata.
Ketiga, hukum perdata juga ikut berbicara. Berdasarkan Pasal 1320 KUHPerdata, sahnya suatu perjanjian ditentukan oleh empat syarat: sepakat, kecakapan, objek tertentu, dan sebab yang halal. Bila dalam prosesnya ditemukan ada “sebab yang tidak halal”, misalnya perjanjian dibuat tanpa dasar kewenangan yang benar atau melanggar regulasi, maka perjanjian dapat dipersoalkan. Selain itu, menurut Pasal 1338 ayat (3) KUHPerdata, perjanjian harus dilaksanakan dengan itikad baik. Perjanjian yang dibuat secara sepihak, tidak transparan, atau menyebabkan ketimpangan kepentingan dapat dipersoalkan secara hukum, baik melalui gugatan perdata maupun proses pidana.
Kasus ASDP–PT JN menunjukkan bagaimana sebuah kerja sama yang awalnya dianggap sebagai langkah strategis, bahkan mendapat penilaian positif, tetap dapat menjadi objek gugatan dan pemeriksaan pidana. Ini karena hukum tidak hanya menilai hasil akhirnya, tetapi juga seluruh proses, kewenangan, motif, dan dampaknya terhadap kepentingan negara. Audit bisa saja lolos, tetapi jika dalam proses ditemukan adanya potensi kerugian negara, konflik kepentingan, atau penyalahgunaan wewenang, maka aparat penegak hukum tetap dapat melanjutkan penyidikan.
Dari sini kita belajar bahwa dalam konteks kerja sama bisnis, terutama yang melibatkan BUMN, kepatuhan hukum tidak berhenti pada laporan audit, tetapi menyangkut proses yang jauh lebih kompleks—mulai dari dasar kewenangan, kesesuaian prosedur, struktur perjanjian, hingga potensi dampaknya terhadap keuangan negara. Inilah alasan mengapa sebuah kerja sama bisa dipuji sebagai terobosan, namun tetap memiliki potensi untuk berujung pada proses hukum.
Sumber:
- UU Tindak Pidana Korupsi (“UU Tipikor”)
- Peraturan Menteri Keuangan (PMK)