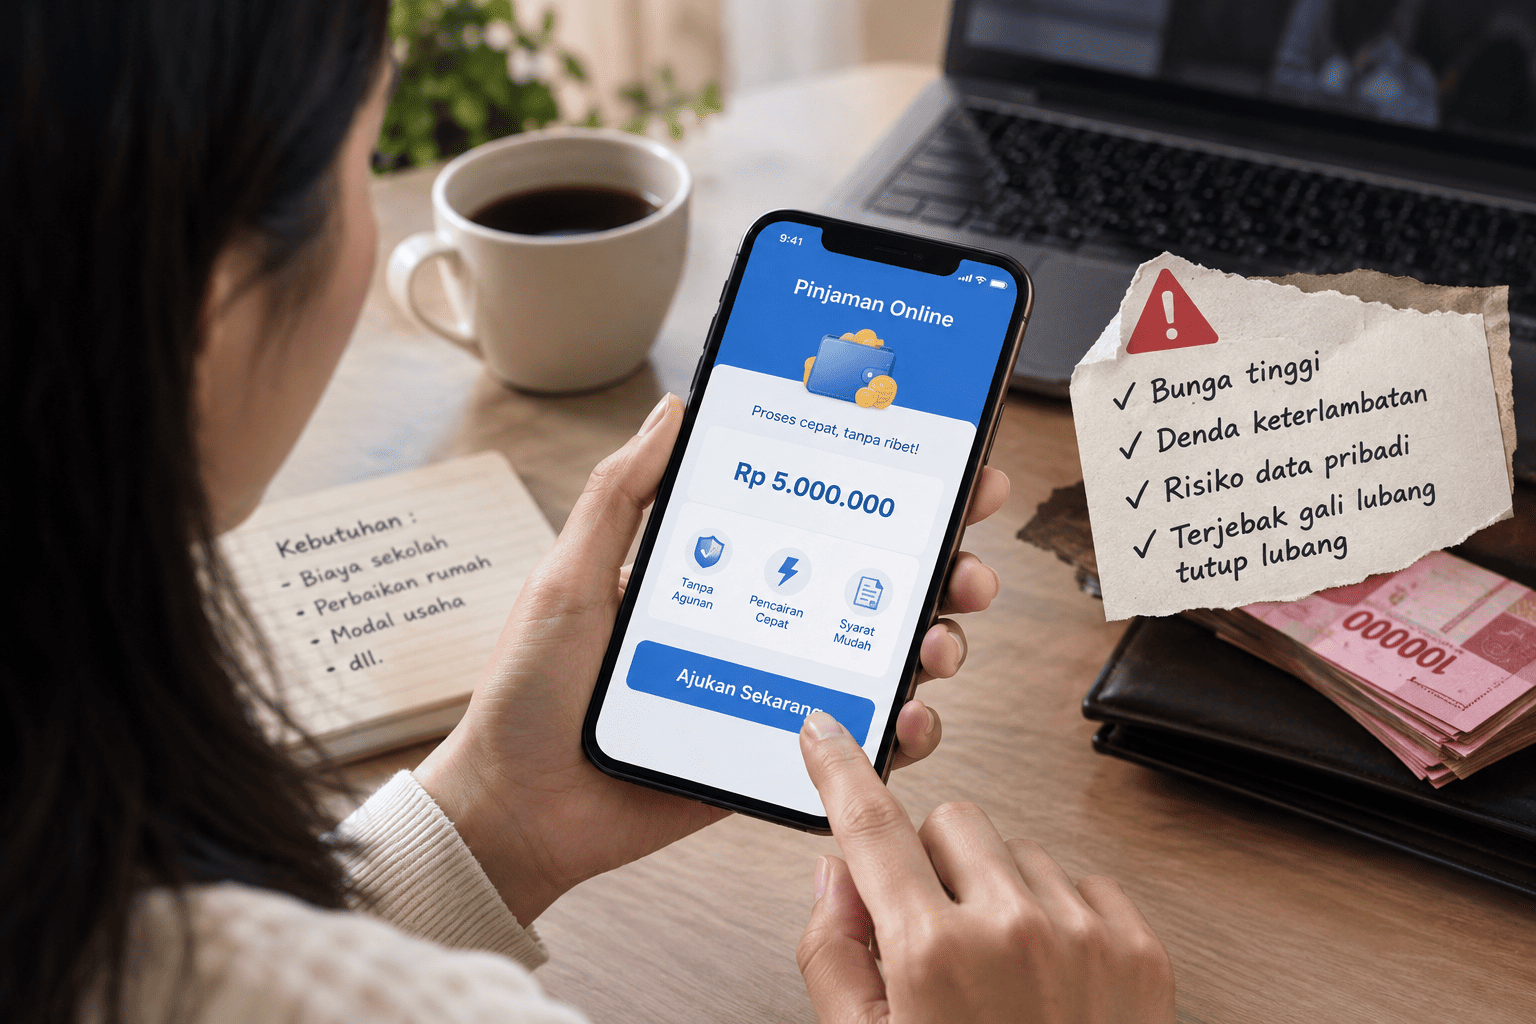
Perkembangan teknologi telah mengubah banyak aspek kehidupan, termasuk cara masyarakat memperoleh pinjaman. Jika dulu seseorang harus datang ke bank atau lembaga pembiayaan, kini pinjaman dapat diajukan hanya melalui telepon genggam. Cukup mengunduh aplikasi, mengisi data diri, lalu menekan tombol “Setuju”, dana bisa cair hanya dalam hitungan menit. Kemudahan inilah yang membuat pinjaman online atau pinjol semakin diminati oleh masyarakat. Namun, dibalik kemudahan tersebut, masyarakat tetap perlu memahami aspek hukum dan risiko yang menyertai penggunanya.
Bagi sebagian orang, pinjaman online menjadi solusi untuk memenuhi kebutuhan mendesak, seperti biaya kesehatan, pendidikan, atau kebutuhan sehari-hari. Meskipun demikian, di balik proses yang cepat dan mudah tersebut, terdapat berbagai risiko yang perlu dipahami. Kurangnya pemahaman mengenai legalitas penyelenggara, isi perjanjian biaya pinjaman, serta perlindungan data pribadi dapat menempatkan pengguna pada posisi rentan. Kondisi tersebut semakin berisiko apabila masyarakat menggunakan layanan pinjaman online ilegal yang tidak tunduk pada ketentuan dan pengawasan otoritas yang berwenang. Oleh karena itu, pemahaman mengenai karakteristik dan dasar hukum pinjaman online menjadi penting sebelum masyarakat menggunakan layanan tersebut.
Dalam hukum Indonesia, pinjaman online dikenal sebagai Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI), yaitu penyelenggaraan layanan jasa keuangan yang mempertemukan pemberi dana (lender) dan penerima dana (borrower) untuk melakukan perjanjian pinjam-meminjam dalam mata uang rupiah secara langsung melalui sistem elektronik. Konsep tersebut menunjukkan bahwa kemudahan akses melalui teknologi tetap berada dalam suatu hubungan hukum yang melibatkan hak dan kewajiban para pihak. Karena itu, penyelenggaraan LPBBTI tidak hanya berkaitan dengan kemudahan memperoleh dana, tetapi juga harus memenuhi ketentuan mengenai penyelenggaraan jasa keuangan dan perlindungan pengguna. Kerangka hukum tersebut diperlukan untuk memastikan bahwa layanan yang ditawarkan kepada masyarakat berjalan secara transparan, bertanggung jawab, dan sesuai dengan ketentuan yang berlaku. Dengan demikian, memahami regulasi yang mengatur LPBBTI menjadi langkah penting agar masyarakat dapat membedakan layanan yang legal dan terlindungi dari layanan yang berisiko.
Penyelenggaraan LPBBTI antara lain diatur dalam Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan serta Peraturan Otoritas Jasa Keuangan Nomor 40 Tahun 2024 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi. Pengaturan tersebut memberikan dasar bagi penyelenggaraan layanan sekaligus menempatkan penyelenggara dalam kerangka pengawasan sektor jasa keuangan. Dari sisi perlindungan pengguna, Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen memberikan hak kepada konsumen untuk memperoleh informasi yang benar, jelas, dan jujur mengenai kondisi serta jaminan barang dan/atau jasa yang digunakan. Sementara itu, Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi memberikan perlindungan terhadap data pribadi pengguna, termasuk melalui pengaturan mengenai pemrosesan data pribadi secara sah dan bertanggung jawab. Keberadaan berbagai ketentuan tersebut menunjukkan bahwa penggunaan pinjaman online tidak hanya menyangkut hubungan utang-piutang, tetapi juga mencakup aspek pengawasan jasa keuangan, perlindungan konsumen, dan pelindungan data pribadi.
Salah satu langkah penting sebelum menggunakan pinjaman online adalah memastikan legalitas penyelenggaranya. Pinjaman online legal merupakan layanan LPBBTI yang diselenggarakan oleh perusahaan yang telah memperoleh izin dari Otoritas Jasa Keuangan (OJK) dan tunduk pada ketentuan yang berlaku. Penyelenggara legal pada umumnya wajib memberikan informasi mengenai produk, biaya, manfaat, risiko, serta ketentuan perjanjian secara transparan kepada pengguna. Pengguna juga dapat memanfaatkan mekanisme pengaduan yang disediakan apabila mengalami permasalahan dalam penggunaan layanan. Karena itu, masyarakat perlu memastikan status perizinan penyelenggara melalui sumber resmi OJK sebelum menyerahkan data pribadi atau mengajukan pendanaan.
Sebaliknya, pinjaman online ilegal beroperasi tanpa izin dan pengawasan OJK sehingga pengguna tidak memperoleh tingkat perlindungan yang sama sebagaimana pada penyelenggara legal. Salah satu risiko yang sering muncul adalah permintaan akses terhadap data pribadi yang tidak relevan dengan kebutuhan layanan, termasuk kontak atau data lain dalam perangkat pengguna. Penggunaan atau penyebaran data pribadi tanpa dasar yang sah dapat melanggar ketentuan mengenai pelindungan data pribadi dan dapat berimplikasi pada pertanggungjawaban pidana berdasarkan Pasal 67 ayat (1) Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi maupun ketentuan pidana dalam Undang-Undang Nomor 1 Tahun 2024 tentang Perubahan Kedua atas Undang-Undang Nomor 11 Tahun 2008 Informasi dan Transaksi Elektronik. Praktik tersebut menjadi semakin berbahaya apabila data pribadi digunakan untuk melakukan intimidasi atau mempermalukan pengguna ketika terjadi keterlambatan pembayaran. Oleh sebab itu, permintaan akses data secara berlebihan merupakan salah satu tanda yang perlu diwaspadai sebelum masyarakat menggunakan layanan pinjaman online.
Sebagai pengguna, masyarakat memiliki hak untuk memperoleh informasi yang jelas mengenai perjanjian, biaya, risiko, dan ketentuan pendanaan yang ditawarkan. Hak tersebut juga mencakup perlindungan terhadap data pribadi serta kesempatan untuk mengajukan pengaduan apabila mengalami kerugian akibat layanan yang digunakan. Di sisi lain, pengguna memiliki kewajiban untuk memberikan data yang benar, memahami isi perjanjian sebelum menyetujuinya, dan memenuhi kewajiban pembayaran sesuai dengan kesepakatan. Pemahaman terhadap hak dan kewajiban tersebut penting agar pengguna tidak hanya mengetahui manfaat layanan, tetapi juga memahami konsekuensi hukum dari keputusan yang diambil. Dengan demikian, perlindungan hukum dalam pinjaman online tidak hanya bergantung pada penyelenggara, tetapi juga pada kemampuan pengguna untuk memahami dan menjalankan hak serta kewajibannya.
Untuk meminimalkan risiko, masyarakat perlu melakukan beberapa langkah sebelum mengajukan pinjaman online. Pertama, pastikan penyelenggara telah memperoleh izin dari OJK dan hindari layanan yang menawarkan pencairan dana secara tidak wajar atau meminta akses data pribadi yang tidak diperlukan. Kedua, baca dan pahami seluruh isi perjanjian, termasuk jumlah pendanaan, bunga, biaya, jangka waktu, denda, serta konsekuensi apabila terjadi keterlambatan pembayaran. Ketiga, berikan hanya data pribadi yang diperlukan untuk penyelenggaraan layanan dan jangan memberikan akses perangkat secara sembarangan. Selain itu, simpan perjanjian, bukti transaksi, dan komunikasi dengan penyelenggara sebagai dokumen penting apabila di kemudian hari terjadi sengketa atau kerugian.
Pada akhirnya, pinjaman online bukan merupakan layanan yang harus dihindari sepenuhnya, tetapi penggunaannya perlu disertai kehati-hatian dan pemahaman hukum yang memadai. Layanan melalui penyelenggara yang legal dapat menjadi salah satu alternatif pembiayaan selama digunakan sesuai kebutuhan dan dengan mempertimbangkan kemampuan memenuhi kewajiban pembayaran. Sebaliknya, penggunaan layanan ilegal dapat menimbulkan risiko finansial, penyalahgunaan data pribadi, hingga persoalan hukum bagi pengguna. Karena itu, sebelum menekan tombol “Setuju”, masyarakat perlu memastikan legalitas penyelenggara, memahami isi perjanjian, mengetahui hak dan kewajibannya, serta mempertimbangkan risiko yang mungkin timbul. Dengan literasi hukum yang baik, masyarakat dapat memanfaatkan kemudahan pinjaman online secara lebih aman sekaligus melindungi diri dari praktik penyelenggara ilegal yang merugikan.
Daftar Pustaka
Otoritas Jasa Keuangan. (2024). Peraturan Otoritas Jasa Keuangan Nomor 40 Tahun 2024 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi.
Republik Indonesia. (2023). Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
Republik Indonesia. (1999). Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen.
Republik Indonesia. (2022). Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi.
Republik Indonesia. (2024). Undang-Undang Nomor 1 Tahun 2024 tentang Perubahan Kedua atas Undang-Undang Nomor 11 Tahun 2008 tentang Informasi dan Transaksi Elektronik.
Otoritas Jasa Keuangan. (2024). Waspada! Pinjaman Online Ilegal. https://www.ojk.go.id/id/berita-dan-kegiatan/info terkini/Documents/Pages/Waspada%21-Pinjaman-Online-Ilegal/Waspada%21%20Pinjaman%20Online%20Ilegal.pdf
Biodata Penulis
Salomita Hohakay merupakan mahasiswa Fakultas Hukum Universitas Atma Jaya Yogyakarta angkatan 2023. Meski lahir di Manado, perjalanan pendidikannya dimulai di Kabupaten Mimika, Papua Tengah mulai dari sekolah dasar hingga sekolah menengah atas. Ia menyelesaikan pendidikan dasar di SD Inpres Sempan Barat, kemudian melanjutkan pendidikan di SMP Negeri 2 Mimika dan SMA Negeri 1 Mimika.
Berbekal semangat untuk terus mengembangkan wawasan dan kapasitas akademiknya, Salomita memutuskan merantau ke Yogyakarta guna menempuh pendidikan tinggi di Fakultas Hukum Universitas Atma Jaya Yogyakarta. Pengalaman tumbuh dan menempuh pendidikan di Papua, kemudian melanjutkan studi di Yogyakarta, memberinya perspektif yang beragam mengenai dinamika sosial dan hukum di Indonesia. Hal tersebut mendorong ketertarikannya untuk mendalami berbagai isu hukum, khususnya yang berkaitan dengan pembentukan peraturan perundang-undangan, hukum lingkungan, dan tata kelola pemerintahan. Melalui berbagai kegiatan akademik dan kepenulisan, Salomita terus mengembangkan kemampuan berpikir kritis serta berkomitmen untuk memberikan kontribusi melalui kajian-kajian hukum yang solutif dan bermanfaat bagi masyarakat.